2026.11.2
セブン銀行ATMの事業は、どう成り立っているのか。関係者をつなぐビジネスモデル
- ATM
- 日常の未来
- 安心と信頼


コンビニでの買い物ついでに、店内のATMで現金を引出す――。セブン銀行ATMは、全国に28,000台以上設置され、2026年からはファミリーマートにも設置が開始されました。なぜ、セブン銀行ATMはここまで広がることができたのか。その背景にはお客さまの便利さだけでなく、金融機関などの提携先や設置先となる各店舗にもメリットが生まれるしくみがあります。今回は身近なATMのしくみから、そのビジネスモデルをひもときます。
目次
セブン銀行ATMは何が違うのか。事業を支える「共存共栄」の考え方
ATM事業を出発点としてビジネスを展開してきたセブン銀行。その背景には、お客さまの暮らしをより快適にしたいという思いがありました。
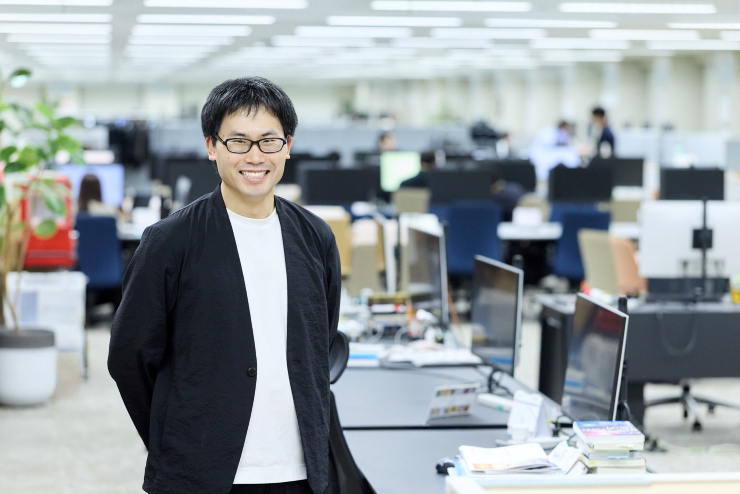
今回は、設置先営業やATMのシステム・機体開発、企画など、複数の立場からATM事業に関わってきた後藤に、自身の経験をもとに、セブン銀行ATMのビジネスモデルについて聞きました。
企画部 企画グループ グループ長 後藤 清春
―さまざまな立場でATM事業に関わる中で、どのような考え方がATM事業を支えていると感じてきましたか。
後藤:金融機関のATMが基本的に自行のお客さま向けのサービス拠点であるのに対し、セブン銀行ATMは、複数の金融機関との提携を前提としています。入社以来、さまざまな立場でATM事業に関わる中で、自分自身が大切だと感じてきたのが「共存共栄」という考え方です。
セブン銀行のATMは、お客さま、金融機関などの提携先、コンビニ各店舗などの設置先、ATMの運用に関わるパートナー企業、そして当社が関わって初めて成り立つネットワークです。どこか一社だけが得をするのではなく、関わる人たちそれぞれにメリットがある状態をつくることが、この事業では大切だと考えています。
お客さまには利便性を、提携先には顧客接点を、設置先には店舗や施設に訪れる方々へのサービス向上につながる価値を、パートナー企業には事業機会を提供する。そうして関係者それぞれにメリットが生まれることで、ATMネットワークも広がってきたのだと思います。
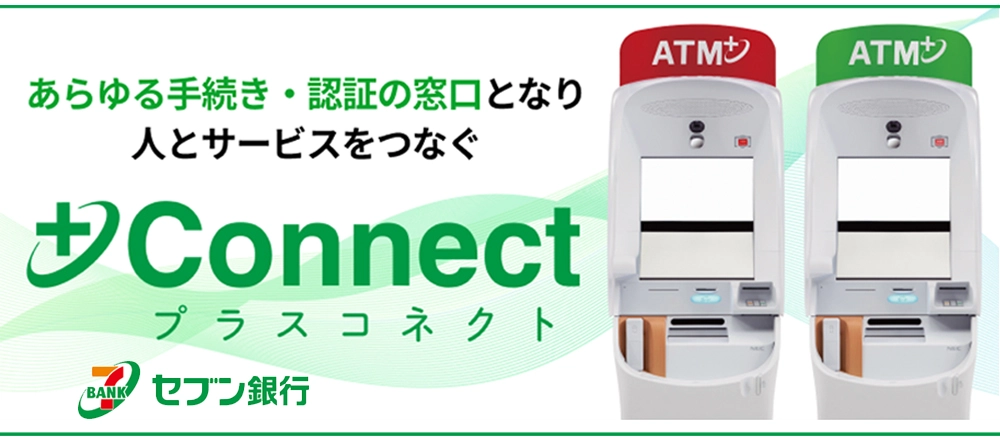
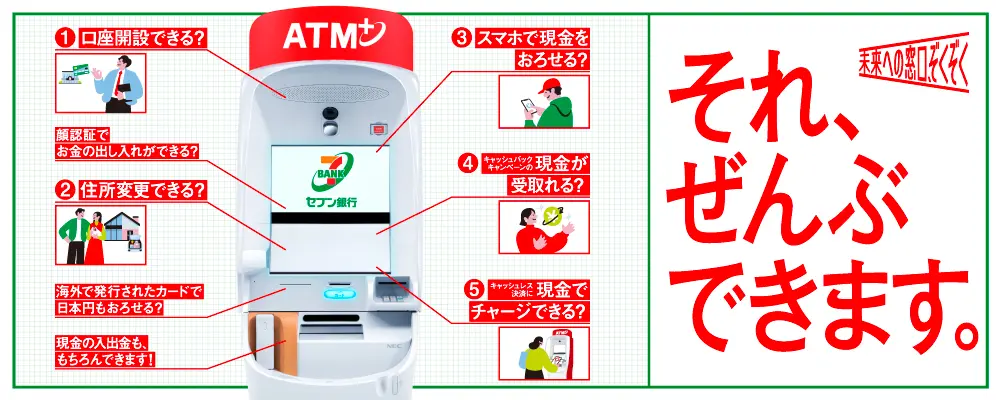
さらに現在では、現金の入出金だけでなく、ATMで住所変更や本人確認の手続きが行えるサービスも提供しています。現金出納の枠を超えて新たな利便性を生み、より重要な顧客接点の役割も担うようになりました。私自身、さまざまな立場でATM事業に関わる中で、こうした「共存共栄」の関係が、このビジネスを支えているのだと感じてきました。
セブン銀行ATMを支える関係者と、それぞれの役割
―ATMネットワークには、どのような関係者が関わっているのでしょうか。
後藤:ATMを設置する店舗や商業施設があり、提携金融機関や事業会社が提供するサービスがあり、日々ATMを利用いただいている「お客さま」がいます。さらに、現金の輸送・補充、保守、システム開発などを担うパートナー企業の存在も欠かせません。セブン銀行は、それらの関係者をつなぎながら、ATMネットワークの安定稼働とサービス改善に取組んでいます。
| 関係者 | ATMネットワークにおける役割 |
|---|---|
| お客さま | ATMを通じて、現金の入出金や電子マネーへのチャージ、各種手続きなどのサービスを利用する。 |
| 金融機関など提携先企業 | セブン銀行と提携し、自行の顧客がセブン銀行ATMで入出金や各種サービスを利用できる環境を整える。 |
| 設置先の店舗・施設 | ATMの設置スペースを提供し、お客さまが身近な場所でATMを利用できる環境を支える。店舗によっては、売上金の入金にもATMを活用する。 |
| パートナー企業 | ATMの製造や保守、現金輸送、システム開発など、それぞれの専門性を生かしてATMネットワークの運営を支える。 |
| セブン銀行 | ATMの企画・開発や設置、提携先と設置先の拡大、現金管理、ネットワーク運営、セキュリティの確保、サービス改善などを担い、関係者をつなぐ。 |
それぞれの立場から見た、セブン銀行ATMのメリット
―それぞれの関係者は、ATMからどのような価値を得ているのでしょうか。
後藤:お客さまにとっては、やはり日常の生活動線上でATMを利用できることが大きな価値だと思います。買い物や通勤のついでに、原則24時間365日、いつでも現金の入出金や、住所変更などの手続きが行えるのはとても便利ですよね。
提携金融機関にとっては、顧客接点の拡大とコスト削減の両立が挙げられます。自前でATMを全国に設置・運営しようとすると、機器代だけではなく警備、現金補給、システム維持などに多くのコストがかかります。しかし、セブン銀行のATMを共同利用することで、そうした負担を抑えながら、全国28,000台以上のATMネットワークを活用できます。自行のお客さまが、全国の身近な場所で入出金などを利用できるようになることは、金融機関にとっても大きな接点づくりにつながっていると思います。
設置先の店舗や商業施設には、訪れるお客さまに多彩なサービスを提供したいという思いがある企業が多く、買い物前後に現金を出金できることは、来店されたお客さまの利便性を高め、設置先にとっても店舗・施設のサービス向上につながります。近年はキャッシュレス化が進む中で、電子マネーやQRコード*決済へのチャージスポットとしてATMを利用したいというニーズも増えてきました。
- *QRコードは株式会社デンソーウェーブの登録商標です
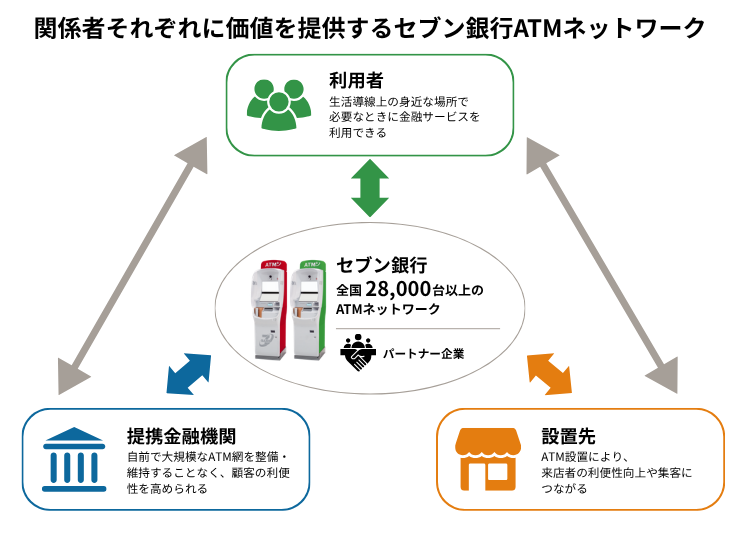
上記の図のように、セブン銀行はATMネットワークを通じてお客さま・提携金融機関・設置先をつなぎ、パートナー企業とともにネットワークの安定稼働を支えています。
ATMネットワークはどのようにビジネスとして成り立っているのか
セブン銀行のATM事業では、提携金融機関などから受取るATM受入手数料が収益基盤となっています。また、近年では『+Connect(プラスコネクト)』などを通じた行政・各種手続きサービスも展開しており、提携先からサービス利用料を受取っています。
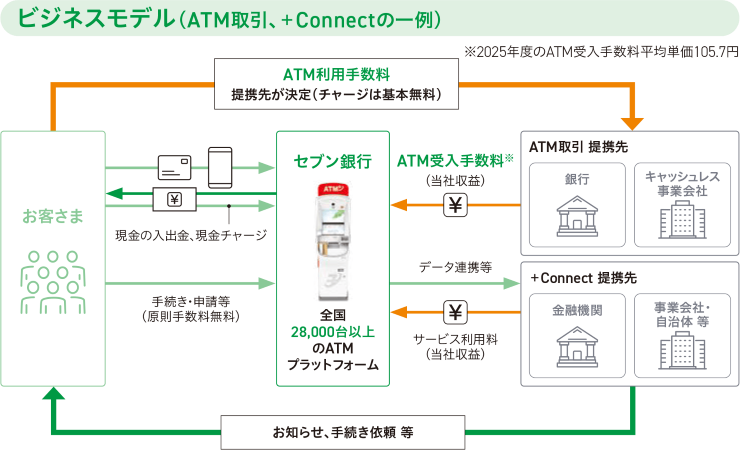
2026年セブン銀行統合報告書16ページより抜粋
多様な提携先との連携で支えられるATMネットワークと対価のしくみ
後藤:収益のしくみだけを見るとシンプルに映るかもしれません。ただ、実際に事業に関わってきた立場からすると、全国のATMを安定して動かし続けるためには、現金輸送や保守、システム開発など、多くの関係者の力が欠かせないと感じています。
後藤:世間では「置くだけで利益が出る」と見られがちですが、実は端末本体の設置だけでなく、現金の警備輸送や障害対応などの保守、安心・安全に利用いただくためのシステム開発にも、それぞれ多大なコストがかかっています。それらを個々の金融機関が自前で抱えるのではなく、共同化して効率よく分担しているからこそ、社会インフラとして成立しているんです。
このモデルの本質は、全国28,000台以上という規模と、原則24時間365日止めないという運用力にあります。実際にATMの稼働率は99.98%です*。全国規模のネットワークを安定して維持できていることが、提携先からの信頼にもつながっていると自負しています。
- *2026年3月末時点実績
社会の金融アクセスを支えるプラットフォームへ
全国に広がったセブン銀行のATMネットワークは、現金を出し入れする場所にとどまらず、生活の中で金融サービスにつながる窓口へと役割を広げています。
―セブン銀行が、ATMプラットフォームとして成長してきたカギはどこにあるとお考えですか。
後藤:金融機関それぞれが、独自にATMネットワークを構築・維持していくには大きな負担が伴います。そうした中で、セブン銀行は金融機関とお客さまをつなぎ、新たな顧客接点を生み出せる立場にあると感じています。加えて、出自がセブン‐イレブンをはじめとした小売業にあるというところも大きいのではないでしょうか。初代社長・安斎のインタビューでも語られていますが、お客さまを身近なところで見て、何が求められているのかを考える姿勢がATM事業の出発点にあったので、お客さまにとって本当に便利で使いやすいATMとして進化してきたのだと思います。
私は、単にATMの台数を増やすことだけがこの事業の目的ではないと思っています。より多くの人にとって「必要なときに、必要な金融サービスへアクセスできる社会」を実現することが重要なのだと思っています。お客さまが利用する。金融機関や事業会社が参加する。設置先が広がる。その結果として、さらに多くの人が便利になる。こうした循環がセブン銀行ATMの成長を支えてきたのだと感じています。
―今後、セブン銀行のATMがどのような存在になっていくとよいと考えていますか。
後藤:現金を取り巻く環境が変わっても、ATMに求められる役割は今後も残っていくと考えています。提携先にとっては、セブン銀行ATMを通じてお客さまとの接点を広げることができますし、お客さまにとっても、入出金や各種手続きを身近な場所で済ませられる便利さがあります。
全国各地に広がるATMネットワークの強みを生かし、金融から少し幅を広げて、行政手続きなど、より地域の生活に根ざしたプラットフォームとして存在感を高めていくことができればよいですね。
当社の根源的価値でもある「いつでも安心・安全に使える社会インフラ」として、ATMネットワークの維持や拡大は重要なテーマです。外国人居住者や高齢者など、さまざまなお客さまにとって使いやすいUIを追求し、いつでも安心して使えるATMネットワークであり続けるためにこれからも自分の立場でできることに取組んでいきたいです。
セブン銀行ATMのビジネスモデルに関するFAQ
セブン銀行のATM事業は、どのようなビジネスモデルですか?
全国28,000台以上のATMを共通インフラとして、お客さま・提携先・設置先をはじめとする多様な関係者をつなぐ「プラットフォーム型」のビジネスモデルです。
警備・輸送やシステム保守を担うパートナー企業とともに安定稼働を支えています。ATMを共同インフラとして運営することで、提携先のATM運営負担を抑えながら、お客さまに身近な場所で利用できる利便性を提供しています。
セブン銀行ATMの収益は、どのように生まれるのですか?
セブン銀行ATMの収益の柱は、提携先から支払われる「ATM受入手数料」と「サービス利用料」です。全国規模のATM網を共同インフラとして運営することで、提携先はATM運営にかかる負担を抑えながら、お客さまにサービスを提供できます。セブン銀行は、そのネットワーク提供の対価として収益を得ています。
- ※提携金融機関カードの利用手数料や優遇条件は、各金融機関によって異なります。
セブン銀行ATMでは、どのようなサービスを利用できますか?
セブン銀行ATMでは、現金の入出金や残高照会にとどまらず、電子マネー・スマホ決済へのチャージや海外送金など、多彩な金融サービスに対応しています。
さらに近年では、現金の取扱いの枠を超えて『+Connect(プラスコネクト)』を通じた住所変更や本人確認などの各種手続きにも対応し、日々の生活を支えるプラットフォームとして窓口機能を広げています。
ATMの設置先、くわしい利用方法などはこちらをご覧ください。
※記事内容は公開時点での情報となります。サービス等の最新情報はセブン銀行ホームページにてご確認ください。
その想いを超え、日常のみらいへ。
セブン銀行は、あなたの毎日をもっと便利に、もっと快適に。